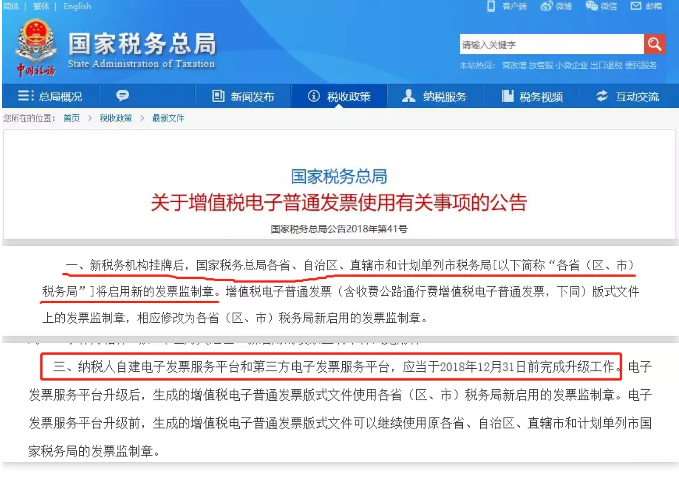
一国家税务总局文件非常明确,国地税合并后将用新的发票监制章,时间从2019年1月1日开始:
国家税务总局
关于增值税电子普通发票使用有关事项的公告
国家税务总局公告2018年第41号
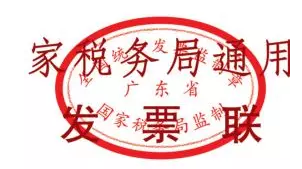
旧发票监制章:由原各省国税机关监制(如下样式)
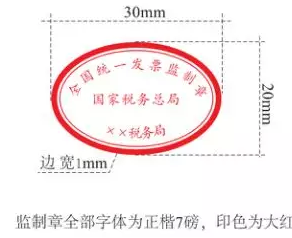
新发票监制章:形状为椭圆形,与原发票监制章规格相同,内环加刻一细线。上环刻制“全国统一发票监制章”字样,中间刻制“国家税务总局”字样,下环刻制“xxx税务局”字样,如“广东省税务局”、“广州市税务局”等。
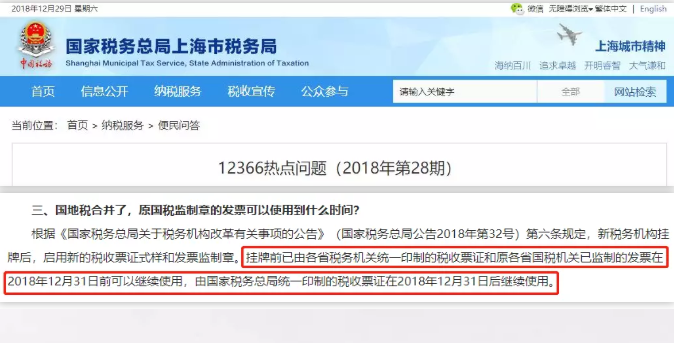
根据《国家税务总局关于税务机构改革有关事项的公告》(国家税务总局2018年第32号公告)第六条规定:新税务机构挂牌后,启用新的税收票证式样和发票监制章。挂牌前已由各省税务机关统一印制的税收票证和原各省国税机关已监制的发票在2018年12月31日前可以继续使用,由国家税务总局统一印制的税收票证在2018年12月31日后继续使用。纳税人在用税控设备可以延续使用。
二《《国家税务总局关于增值税电子普通发票使用有关事项的公告》》的具体通知
一、发布本公告的背景是什么?
为了保障国税地税征管体制改革工作顺利推进,确保改革前后增值税电子普通发票有序衔接、平稳过渡,发布本公告。
二、新税务机构挂牌后,增值税电子普通发票版式文件上的发票监制章有何变化?
新税务机构挂牌后,国家税务总局各省、自治区、直辖市和计划单列市税务局[以下简称“各省(区、市)税务局”]将启用新的发票监制章。增值税电子普通发票(含收费公路通行费增值税电子普通发票,下同)版式文件上的发票监制章,相应修改为各省(区、市)税务局新启用的发票监制章,纳税人自建电子发票服务平台和第三方电子发票服务平台需要进行相应升级。
三、新启用的发票监制章是什么样式?
新启用的发票监制章形状为椭圆型,长轴为3厘米,短轴为2厘米,边宽为0.1厘米,内环加刻一细线,上环刻制“全国统一发票监制章”字样,中间刻制“国家税务总局”字样,下环刻制“××省(区、市)税务局”字样,下环字样例如:“江苏省税务局”、“上海市税务局”、“内蒙古自治区税务局”、“新疆维吾尔自治区税务局”。字体为楷体7磅,印色为大红色。
四、电子发票服务平台的升级工作应当于何时完成?
纳税人自建电子发票服务平台和第三方电子发票服务平台的升级工作,应当于2018年12月31日前完成。
五、电子发票服务平台升级前,发票监制章如何使用?
电子发票服务平台升级前,生成的增值税电子普通发票版式文件可以继续使用原各省、自治区、直辖市和计划单列市国家税务局的发票监制章。
六、本公告自何时起施行?
本公告自发布之日起施行。
网上爆出这样一张聊天记录,定额发票不能用了?(不对真实性负责)
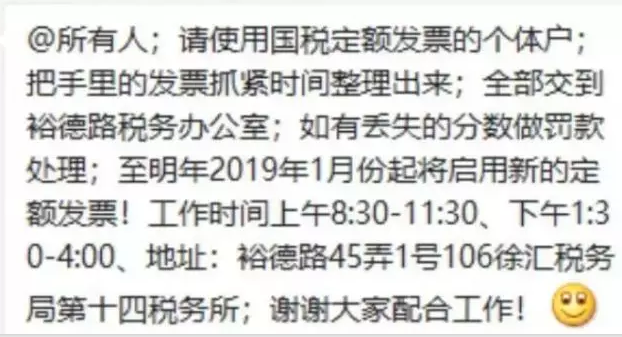
看到这个消息,很多使用定额发票的企业都提出疑问:这是真的吗?定额发票以后不能用了吗?接下来就具体看看这些问题:定额发票还能不能继续使用?
1、根据《 国家税务总局上海市税务局公告2018年第12号》的规定,上海市国家税务局通用定额发票更改为上海通用定额发票。
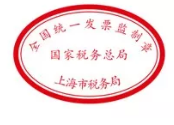
2、根据《国家税务总局上海市税务局公告2018年第11号》的规定,上海通用定额发票自2018年8月1日起,启用新版发票监制章。原上海市国家税务局已监制的普通发票,可继续使用至2018年12月31日。
新版发票监制章如图所示:
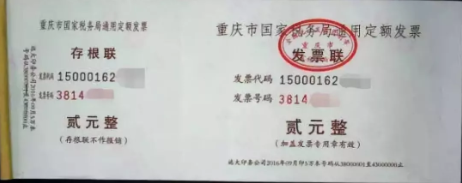
因此,定额发票可以继续使用,但是必须是合规的定额发票!如下图所示的定额发票自19年1月1日就不可以再使用了哦!
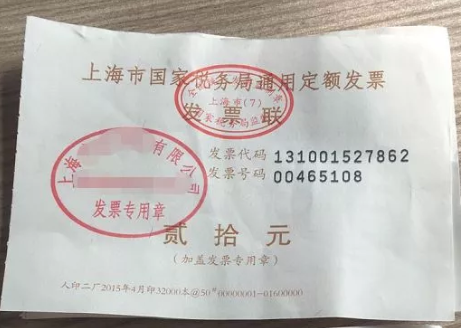
如果您手上有这种定额发票还未使用,kavin老师(微信号:KuaiJiShuo)建议请尽快将这些发票整理出来交到税局,并换成新版定额发票。
如果您收到这种定额发票,请跟您企业的员工说明,以后不要拿着这种发票来报销了!
使用定额发票还需要注意哪些问题?
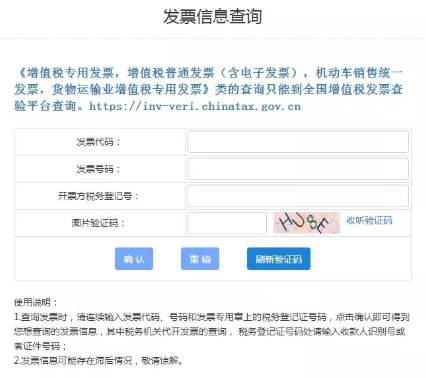
1、定额发票如何查询真伪?(上海举例)
登录上海市税务局发票信息查询网站
https://www.tax.sh.gov.cn/xbwz/wzcx/WSBSptFpCx_loginsNewl.jsp
输入发票代码、号码、税务登记号即可查询,查询界面如图所示:
2、定额发票如何验旧?
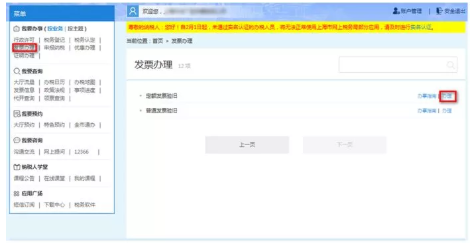
登录上海市税务局网上办税厅,点击右侧“我要办事”中的“发票办理”菜单,点击“发票办理”后的[办理]按钮,即可进入发票验旧的办理。
3、丢失定额发票如何处理?
首先,需要报告税务机关。根据《中华人民共和国发票管理办法实施细则》第三十一条规定,使用发票的单位和个人应当妥善保管发票。发生发票丢失情形时,应当于发现丢失当日书面报告税务机关,并登报声明作废。
其次,需要缴纳罚款。根据《中华人民共和国发票管理办法》第三十六条规定,丢失发票或擅自损毁发票的,可处1万元以下的罚款;情节严重的,处1万以上3万以下的罚款。
因此,kavin老师(微信号:KuaiJiShuo)提醒大家务必保管好手里的发票,并在规定时间内将旧版发票交给税局!
1、税控系统开具的增值税专用发票和增值税普通发票(折叠票),纳税人用税控设备开出的发票在2018年12月31日后可以继续使用!
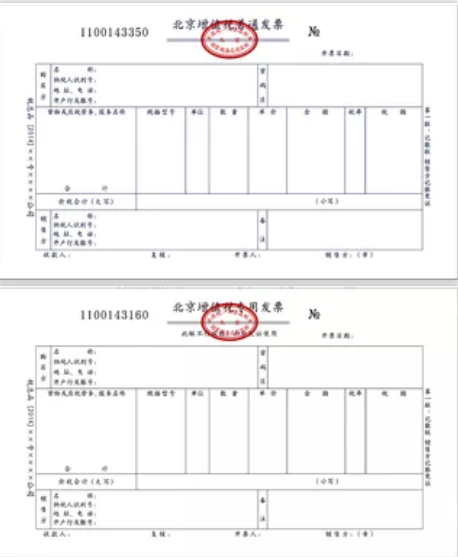
根据《关于税务机构改革有关事项的公告 国家税务总局公告2018年第32号》第六条可知:
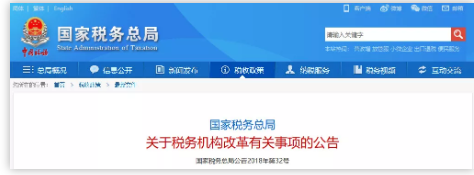
新税务机构挂牌后,启用新的税收票证式样和发票监制章。挂牌前已由各省税务机关统一印制的税收票证和原各省国税机关已监制的发票在2018年12月31日前可以继续使用,由国家税务总局统一印制的税收票证在2018年12月31日后继续使用。纳税人在用税控设备可以延续使用。
因此,只要是增值税发票管理新系统开出的增值税专用发票和增值税普通发票(折叠票)都可以继续使用。
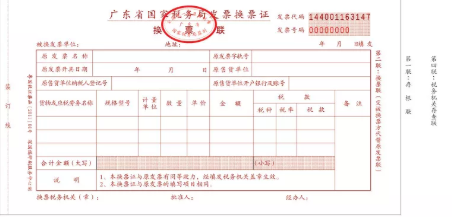
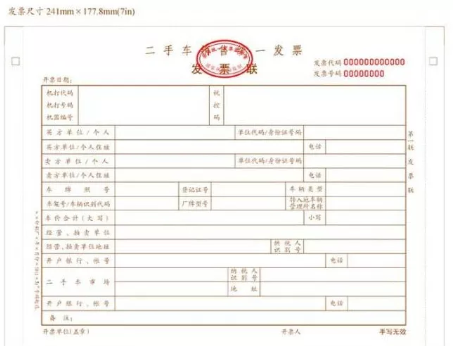
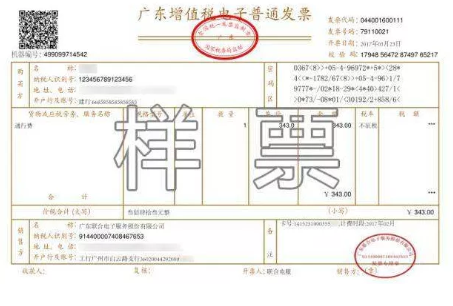
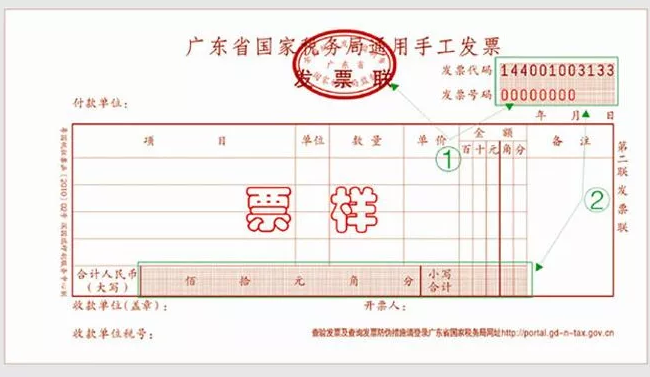
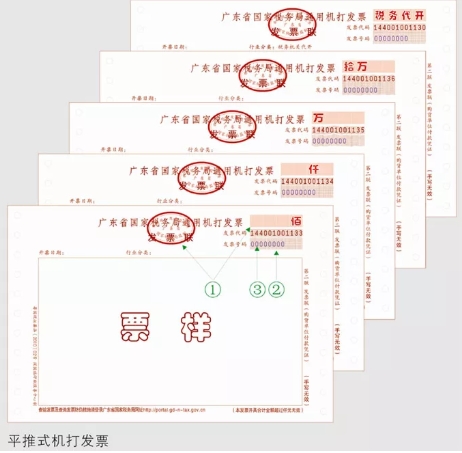
2、通用机打发票、通用手工发票、通用定额发票、增值税电子普通发票、二手车销售统一发票、发票换票证等,在2018年12月31日后不可以继续使用!需要启用新的发票监制章。
原发票换票证
原二手车销售统一发票
原增值税电子普通发票
原通用定额发票
原通用手工发票
原通用机打发票


 淘宝旺旺